Introduction
दोस्त, कल तक तुम्हारी EMI एक जैसी चल रही थी और आज खबरों में चल रहा है कि RBI ने दरें बढ़ा दीं। सुनकर थोड़ा डर लगता है ना? मैं भी जब पहली बार यह खबर पढ़ता था तो बात सिर के ऊपर से निकल जाती थी। असल में पूरी कहानी Repo Rate की है। आज 7 अक्टूबर 2026 को RBI ने रेपो रेट 0.25 प्रतिशत बढ़ाकर 5.50 प्रतिशत कर दिया है। तो चलो भाई, आसान भाषा में समझते हैं कि रेपो रेट क्या होता है और इसका असर तुम्हारे लोन, EMI और FD पर कैसे पड़ेगा।
मुख्य बातें (Highlights)
- रेपो रेट वह दर है जिस पर RBI बैंकों को कम समय के लिए पैसा उधार देता है।
- वर्तमान दर 5.50 प्रतिशत है, जिसे 7 अक्टूबर 2026 को बढ़ाया गया।
- दर बढ़ने से लोन और EMI महंगी हो सकती हैं।
- FD की दरें भी धीरे धीरे ऊपर जा सकती हैं।
- इसका सबसे बड़ा मकसद देश में बढ़ती महंगाई को काबू में रखना है।, यह बात ज़रूर याद रखना।
Repo Rate (रेपो रेट) क्या है और यह कैसे काम करता है
सबसे पहले सीधी बात। रेपो रेट वह ब्याज दर है जिस पर RBI देश के बैंकों को थोड़े समय के लिए पैसा उधार देता है। मान लो तुम्हारे दोस्त को अचानक पैसे चाहिए और वह तुमसे उधार लेता है। तुम जो ब्याज लोगे, वही बैंकों के लिए RBI की यह दर है। बैंकों को भी रोज़ के लेनदेन में कभी-कभी नकद की कमी हो जाती है। तब वे अपने सरकारी बॉन्ड RBI के पास रखकर पैसा लेते हैं और बाद में उन्हें वापस खरीद लेते हैं। इसी वजह से इसे रेपो यानी दोबारा खरीदने का समझौता कहते हैं।
अब सवाल यह है कि भारत में रेपो रेट का असर हम तक कैसे पहुंचता है। RBI से पैसा महंगा मिलेगा तो बैंक भी आगे ग्राहकों को महंगा देंगे। पैसा सस्ता मिलेगा तो लोन भी सस्ते हो सकते हैं। बस इतना सा खेल है, बाकी सब बातें इसी से जुड़ी हुई हैं।
RBI Repo Rate कैसे तय करता है और वर्तमान Repo Rate क्या है
यह फैसला अकेले गवर्नर नहीं लेते। इसके लिए 6 सदस्यों की मौद्रिक नीति समिति यानी MPC बनी है। इसमें 3 लोग RBI से और 3 सरकार की तरफ से होते हैं। यह समिति हर दो महीने में बैठती है। मीटिंग में महंगाई, GDP की रफ्तार, तेल के दाम और दुनिया के हालात देखे जाते हैं। इसके बाद तय होता है कि दर बढ़ानी है, घटानी है या वैसी ही रखनी है।
अब वर्तमान दर की बात करते हैं। फरवरी 2023 में यह 6.50 प्रतिशत थी। साल 2025 में RBI ने कुल 1.25 प्रतिशत की कटौती करके इसे 5.25 प्रतिशत तक पहुंचाया। उसके बाद लंबे समय तक दर वहीं टिकी रही। फिर 7 अक्टूबर 2026 को RBI ने इसे 0.25 प्रतिशत बढ़ाकर 5.50 प्रतिशत कर दिया और अपना रुख नपे तुले तरीके से सख्ती की तरफ मोड़ दिया। गवर्नर ने साफ कहा कि अभी दर घटने की उम्मीद कम है। फरवरी 2023 के बाद यह पहली बढ़ोतरी है।
Repo Rate और महंगाई का क्या संबंध है
यह रिश्ता समझ लिया तो आधा खेल समझ गए। महंगाई तब बढ़ती है जब बाज़ार में पैसा ज़्यादा हो और सामान कम। ऐसे में RBI दर बढ़ा देता है। लोन महंगा होता है, लोग कम उधार लेते हैं, खर्च घटता है और दाम काबू में आने लगते हैं। इसके उलट जब महंगाई कम हो और अर्थव्यवस्था सुस्त पड़े, तब RBI दर घटाता है ताकि लोग सस्ता लोन लेकर खर्च करें।
इस बार की वजह भी यही है। रिपोर्ट्स के मुताबिक कच्चे तेल का दाम 100 डॉलर प्रति बैरल के ऊपर चला गया है और RBI को महंगाई बढ़ने का डर है। मेरे हिसाब से यह कदम समझदारी भरा है, पर पूरी तरह दर्द मुक्त नहीं है। रेपो रेट बढ़ाने से महंगाई पर लगाम लगती है, लेकिन कर्ज़ लेने वालों की जेब पर बोझ भी पड़ता है। इलाज थोड़ा कड़वा होता है, पर कभी कभी ज़रूरी होता है।
Repo Rate बढ़ने से Loan और EMI पर क्या असर होता है
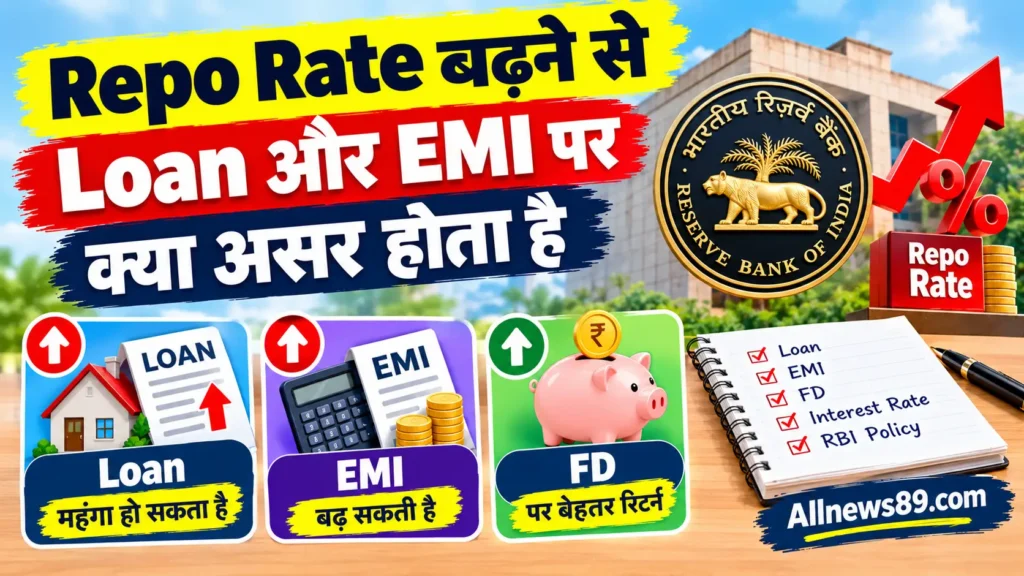
अब सबसे ज़रूरी हिस्सा, जिसके लिए तुम यह लेख पढ़ रहे हो। आजकल ज़्यादातर नए फ्लोटिंग रेट लोन रेपो रेट से जुड़े होते हैं और बैंक को कम से कम तीन महीने में एक बार दर बदलनी होती है। मतलब दर बढ़ी तो तुम्हारा ब्याज भी कुछ हफ्तों या महीनों में बढ़ जाएगा।
एक उदाहरण लो। 50 लाख का होम लोन, 20 साल और ब्याज 8.50 प्रतिशत हो तो EMI करीब 43,391 रुपये बनती है। ब्याज 8.75 प्रतिशत हुआ तो EMI लगभग 44,186 रुपये हो जाएगी। यानी महीने का फर्क करीब 800 रुपये और 20 साल में लगभग 1.9 लाख रुपये ज़्यादा।
मेरे एक दोस्त ने 2022 में होम लोन लिया था। उस साल दरें बार बार बढ़ीं। उसकी EMI वही रही, पर बैंक ने चुपचाप लोन के साल बढ़ा दिए। उसे बाद में पता चला। इसलिए अपना लोन स्टेटमेंट बीच-बीच में देखते रहो। और हाँ, Repo Rate घटने से Home Loan EMI कम होती है क्या? होती है, पर तभी जब तुम्हारा लोन रेपो से जुड़ा हो।
Repo Rate और FD पर असर: फायदा कितना मिलता है
अच्छी बात यह है कि दर बढ़ने से FD करने वालों को थोड़ी राहत मिल सकती है। जब RBI से पैसा महंगा होता है, तो बैंकों को जमा पैसा खींचने के लिए ज़्यादा ब्याज देना पड़ सकता है। लेकिन सच बताऊं तो बैंक लोन की दरें जल्दी बढ़ाते हैं और FD की दरें धीरे। यह आम बात है।
दो बातें याद रखो। पहली, जो FD पहले से बनी है, उसका ब्याज नहीं बदलता। वह उसी दर पर चलेगी जिस पर बुक हुई थी। दूसरी, नई FD पर दरें बढ़ने में कुछ हफ्ते लग सकते हैं। अगर तुम नई FD सोच रहे हो तो सारा पैसा एक साथ लगाने की जगह दो या तीन हिस्सों में लगाओ। हो सकता है अगले कुछ हफ्तों में बेहतर दर मिल जाए। FD के ब्याज पर टैक्स भी लगता है, इसलिए असली कमाई देखते समय महंगाई और टैक्स दोनों गिनो।
Repo Rate का शेयर बाजार और Economy पर क्या असर पड़ता है
शेयर बाजार ब्याज दरों से सीधे जुड़ा रहता है। दर बढ़ने पर कंपनियों का कर्ज़ महंगा होता है, इसलिए रियल एस्टेट, ऑटो और ज़्यादा कर्ज़ वाली कंपनियों के शेयरों पर दबाव आ सकता है। कुछ निवेशक शेयर बेचकर FD या बॉन्ड की तरफ चले जाते हैं। दूसरी तरफ, दर घटने पर बाजार में अक्सर तेजी दिखती है। पर यह कोई पक्का नियम नहीं है। बैंकिंग शेयरों पर असर मिलाजुला रहता है, क्योंकि ब्याज की कमाई बढ़ती है पर लोन की मांग धीमी पड़ सकती है।
अर्थव्यवस्था की बात करें तो दर बढ़ने पर मांग धीमी होती है, महंगाई घटती है, पर ग्रोथ पर भी ब्रेक लगता है। दर घटने पर उल्टा होता है। इसलिए RBI हर बार संतुलन बनाने की कोशिश करता है। अगर आप मेरी तरह सोचते हैं तो मानेंगे कि इसमें कोई फैसला पूरी तरह सही या गलत नहीं होता, हर फैसले की अपनी कीमत होती है।
Repo Rate और Bank Interest Rate में अंतर
अक्सर लोग दोनों को एक ही चीज़ समझ लेते हैं। फर्क सीधा है। रेपो रेट वह दर है जिस पर RBI बैंक को पैसा देता है। बैंक का इंटरेस्ट रेट वह दर है जो बैंक तुमसे लेता है।
बैंक अपने खर्च और मुनाफे के लिए इस दर के ऊपर कुछ प्रतिशत जोड़ देता है, जिसे स्प्रेड कहते हैं। जैसे दर 5.50 प्रतिशत और स्प्रेड 3 प्रतिशत हो, तो होम लोन करीब 8.50 प्रतिशत पर मिलेगा।
स्प्रेड हर बैंक और हर ग्राहक के लिए अलग हो सकता है और तुम्हारे क्रेडिट स्कोर पर भी निर्भर करता है। इसलिए लोन लेने से पहले दो तीन बैंकों से स्प्रेड ज़रूर पूछो।
एक बात और। दर बढ़ने पर नए ग्राहकों को उसी दिन से महंगा लोन मिलता है, पर पुराने ग्राहकों तक असर आने में थोड़ा वक्त लगता है। इसलिए अपने बैंक से पूछो कि तुम्हारी दर कब बदलेगी और उसमें कौन सा बेंचमार्क लगा है।
आखिर में: तुम्हें अब क्या करना चाहिए
तो भाई, सारी बात का निचोड़ यह है। रेपो रेट बढ़ने से लोन लेने वालों को परेशानी होती है, बचत करने वालों को थोड़ा फायदा होता है और महंगाई पर काबू बनता है। घबराने की ज़रूरत नहीं है, बस समझदारी से चलो। अपने लोन का ब्याज रेपो से जुड़ा है या नहीं, यह बैंक से पूछो। हो सके तो थोड़ा एक्स्ट्रा पैसा लोन में पहले चुका दो, इससे ब्याज का बोझ कम होगा।
यह जानकारी सिर्फ समझाने के लिए है, कोई बड़ा फैसला लेने से पहले अपने बैंक या भरोसेमंद सलाहकार से बात कर लेना। जिनकी FD चल रही है वे उसे बिना डरे चलने दें, और जिनके पास खाली पैसा पड़ा है वे उसे बचत खाते में न छोड़ें, क्योंकि वहां ब्याज आमतौर पर कम मिलता है।
मैं खुद अपनी बचत का कुछ हिस्सा इमरजेंसी के लिए अलग रखता हूं, ताकि दरें ऊपर नीचे हों तो भी नींद खराब न हो। तुम्हारी EMI पर इस बढ़ोतरी का क्या असर पड़ा, कमेंट में बताओ।
FAQ's
Repo Rate क्या होता है और इसे आसान भाषा में कैसे समझें?
उत्तर: रेपो रेट वह ब्याज दर है जिस पर RBI बैंकों को कम समय के लिए पैसा उधार देता है। इसी से आगे लोन और FD की दरें तय होती हैं।
वर्तमान Repo Rate कितना है?
उत्तर: 7 अक्टूबर 2026 को RBI ने रेपो रेट 0.25 प्रतिशत बढ़ाकर 5.50 प्रतिशत कर दिया है। इससे पहले यह लंबे समय तक 5.25 प्रतिशत पर टिकी रही थी।
Repo Rate बढ़ने से EMI पर क्या असर पड़ता है?
उत्तर: रेपो से जुड़े फ्लोटिंग लोन का ब्याज बढ़ जाता है। इससे या तो तुम्हारी EMI बढ़ती है या बैंक लोन की अवधि चुपचाप लंबी कर देता है।
Repo Rate घटने से Home Loan EMI कम होती है क्या?
उत्तर: हां, अगर तुम्हारा होम लोन रेपो से जुड़ा है तो कुछ समय बाद EMI या अवधि घट सकती है। फिक्स्ड रेट वाले लोन पर यह असर नहीं पड़ता।
Repo Rate बढ़ने से FD पर क्या असर होता है?
उत्तर: नई FD पर ब्याज कुछ हफ्तों में बढ़ सकता है, लेकिन पहले से बनी FD की दर नहीं बदलती। बैंक आमतौर पर FD की दर धीरे बढ़ाते हैं।
Repo Rate और महंगाई का क्या संबंध है?
उत्तर: महंगाई बढ़ने पर RBI दर बढ़ाता है ताकि लोन महंगा हो और खर्च घटे। महंगाई कम होने पर वह दर घटाकर लोगों को खर्च करने का मौका देता है।